Chapter 6 样本分布
随机样本
随机样本有两类,一类是从有限的总体当中 随机 抽的,另一类是是从无限总体当中 随机 抽的。不管总体是有限的还是无限的,假设样本大小是 ,样本当中每个 都是独立的,且服从总体的分布。
可以说「分布函数 」,也可以说「总体 」,也可以说「总体 」。
定理:若一个大小为 随机样本是从一个均值为 、方差是 的总体当中抽出来的,那么这个 样本的平均值,也是 ,但是方差要分情况:
- 若总体无限,方差是
- 若总体有限,方差是 ,其中 叫做 校正因子(finite population correction factor)
大数定律 law of large numbers
一般用 表示整体的平均, 表示样本的平均。
一堆独立的随机变量 ,如果 充分大,那么测出来的平均值和实际平均值存在偏差的概率就是零。即对于 ,有 $$P(|\overline{X}-\mu|>\epsilon) \to 0,\qquad n\to \infty$$
中心极限定理 Central limit theorem(要求 已知)
有一个均值为 、方差是 的总体,从中搞一个样本出来,若样本均值是 ,则标准化后的样本均值 standardized sample mean 是 $$Z=\frac{\overline{X}-\mu}{\frac{\sigma}{\sqrt{n}}}$$,当 足够大,这个 就服从标准正态分布(做题的时候一般 就是了)
的分母里面是 开根号。也就是说,。
注意:这里的正态分布,标准差是样本的,而不是原始总体的!

就是说,计算一个平均值()满足的分布,很难(因为即使是 的分布都不一定能算)。由于不太关心精确值, 充分大的时候,尽管精确表达式不知道,就可以用正态分布去很好的逼近,所以直接用正态分布算就行了。前提是原始的方差 已知。
顺带一提,如果原始数据本身(总体)就已经服从正态分布了,那么随机样本还是服从正态分布的。即:若总体不是正态分布,只有 足够大的时候样本才接近正态分布;总体服从正态分布,无论 多大样本都服从正态分布。
t-分布: 未知,但 已知
是从一个服从 的 正态分布的总体( 未知)当中抽出来的样本的均值,且 是 样本 的标准差,那么 $$t=\frac{\overline{X}-\mu}{\frac{S}{\sqrt{n}}}$$,这个 就服从参数(自由度)为 的 t-分布。
的概率密度函数长得很复杂:$$p_t(y)=\frac{\Gamma\left(\frac{n+1}{2}\right)}{\sqrt{n \pi} \Gamma\left(\frac{n}{2}\right)}\left(1+\frac{y^2}{n}\right)^{-\frac{n+1}{2}}, \quad y \in \mathbb{R}$$。
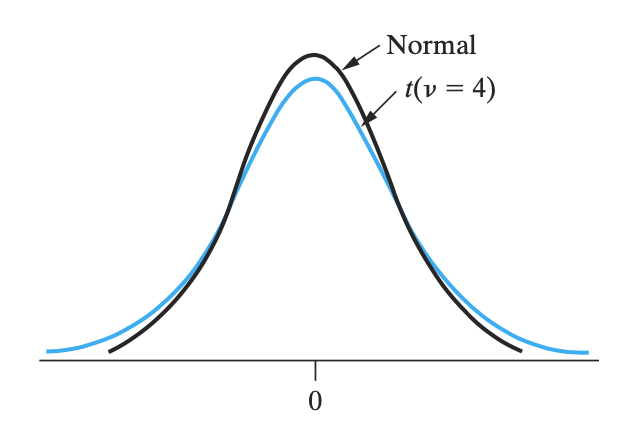
t-分布的性质
- t-分布的形状左右对称
- t-分布的尾巴比正态分布的大,意味着不太集中(发散),也就是方差大一些
- 若 ,则 t-分布的均值是零(对称轴)
- 若 ,则 t-分布的方差是
- 当 足够大(一般 ),则 t-分布非常接近正态分布
- 在实际上,t-分布假设了总体是服从正态分布的,但是严格正态分布可能比较难。所以基本上是正态分布的也可以用 t-分布。
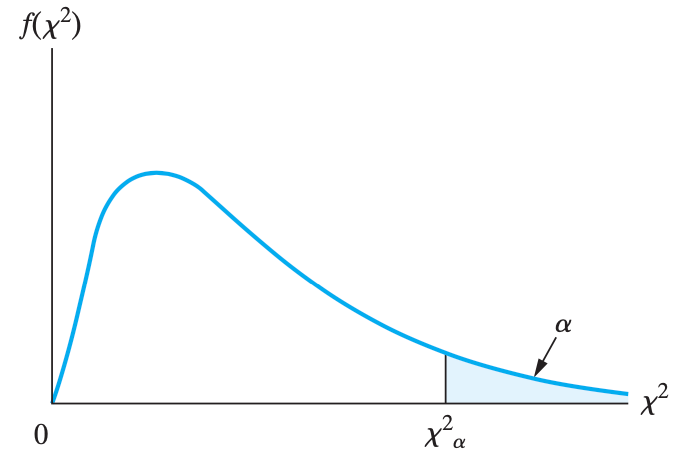
卡方分布 chi-square: 已知,不关心
设 是一个从服从方差为 的 正态分布的总体 当中抽取的大小为 的样本的方差。那么 $$\chi^2=\frac{(n-1) S^2}{\sigma^2}=\frac{\sum_{i=1}^n\left(X_i-\bar{X}\right)^2}{\sigma^2}$$,这个变量 就服从参数自由度为 的 chi-square 分布。
卡方分布是 , 的伽马分布的特例。
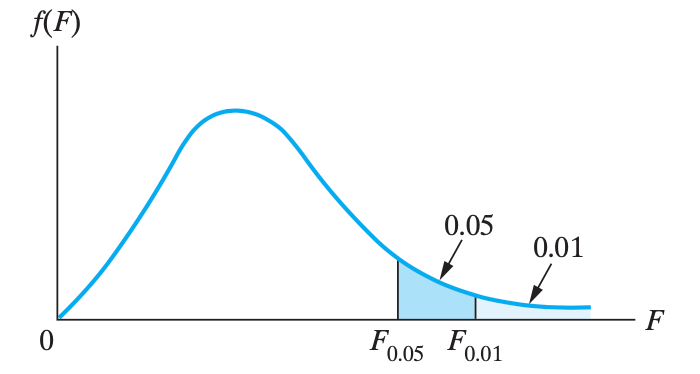
F 分布:用于检查两个总体的 是否相同
若从 方差相等但未知的服从正态分布的两个总体 当中,分别抽取两个大小为 , 的样本。设两个样本方差分别是 , ,那么 就是一个服从参数为 的 F 分布的随机变量。
F 分布的概率密度函数是 $$p(y)=\frac{\Gamma\left(\frac{m+n}{2}\right)\left(\frac{m}{n}\right)^{\frac{m}{2}}}{\Gamma\left(\frac{m}{2}\right) \Gamma\left(\frac{n}{2}\right)} y^{\frac{m}{2}-1}\left(1+\frac{m}{n} y\right)^{-\frac{m+n}{2}}$$
对于其分位点,还满足 $$F_{1-\alpha}\left(\nu_1, \nu_2\right)=\frac{1}{F_\alpha\left(\nu_2, \nu_1\right)}$$,这个性质,它的用处是,做分布表格的时候,可以假设 ,节省纸面空间。所以考试的时候如果查表查不到,那就交换分位点,交换自由度,取个倒数再去查查。
图像如下