Chapter 5 概率密度 Probability Density
这一章的重点内容是正态分布与联合分布
连续随机变量和概率密度函数
对于区间 ,分成 个区间,每个区间长度都是 ,第 个区间的高度记作 ,一段小区间的概率就是这段的面积。这个 就是概率密度函数。 如果 足够小,那么 就是一个光滑的函数图。整个的面积 。 所以,
由于是连续的,所以对于一个 单独的点上的概率,是零,因为线的面积是零。于是:。 这个叫做 概率密度函数(probability density function),也可以叫做概率密度,满足:
- ,
- 它的累积分布函数 ,显然满足:
- 定义式:
- 一段上的概率:
- 导数:,因为「先积分再求导就是函数本身」 例子 5.2(课本 5.3),为啥
期望和方差
定义期望
,定义方差
,依然满足「平方的期望减去期望的平方」。
回顾:分部积分
,可以简写成
LIATE
按照以下优先级顺序,从上往下依次选择 ,从下往上选择 :
- 对数函数, 等
- 反三角函数, 等
- 幂函数(代数函数),, 等
- 三角函数, 等
- 指数函数, 等
正态分布 normal distribution(在 上取值)
定义正态分布表达式:
,其中的 和 分别表示期望和方差,但是这里的计算(积分)不做要求。 根据图像可以得知,正态分布图像是以 为对称轴,左右对称的。
标准正态分布(在 上取值)
期望是零、方差是一 的正态分布叫做 标准正态分布(standard normal distribution):
,它的积分也不做要求。 (标准正态分布习惯上喜欢用字母 代替 ),它的概率密度函数(Excel 可以算)是:
关于分位点
的点就是 ,即 ,在 Excel 当中可以用 NORM.S.INV() 计算。 换句话说, 表示,横坐标 之后的部分的面积是 .,,,这三个分位点在数据分析和假设检验等领域很常用。
正态分布转化到标准正态分布
对于一个普通正态分布函数,先平移 个单位,期望就从 变成 了;再伸缩到 ,标准差就从 变成 了,于是它变成了一个标准正态分布函数。 因此,如果 满足正态分布,那么 就满足标准正态分布。 于是,对于正态分布:
,也就是说所有正态分布都可以转化成标准的正态分布再进行计算。
用实数正态分布逼近整数正态分布
在图中用 表示。因此:
用正态分布近似计算二项分布
棣莫弗-拉普拉斯中心极限定理 de Moivre-Laplace Central Limit Theorem
之前已经用泊松分布进行过近似计算。 若随机变量 服从参数是 和 的二项分布,且 很大,那么组合数和阶乘很难算。此时的 跟正态分布长得很像。 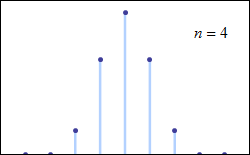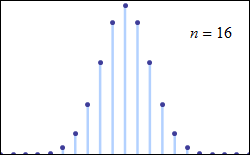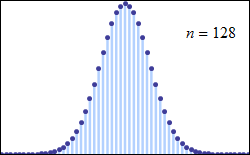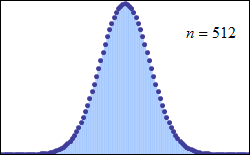
 于是只要 足够大,那么
将会满足标准正态分布。按照规律经验,当 与 均 ,则可以用标准正态分布进行估算二项分布。 由于二项分布当中的 都是整数,所以这里要注意 的问题。
对数正态分布 log-normal distribution(在 上取值)
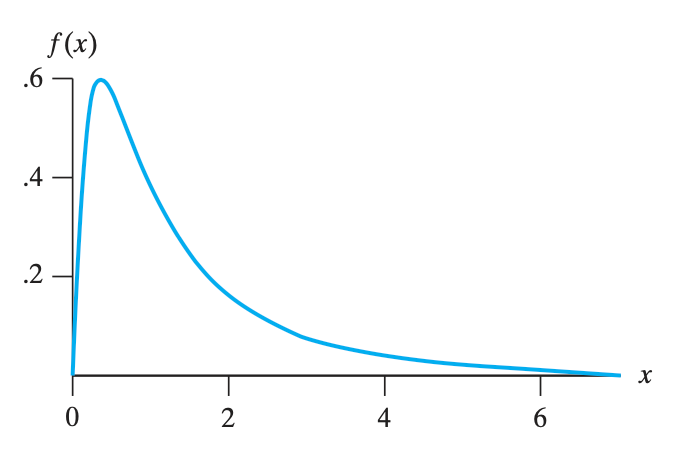
,其中 是 的均值, 是 的标准差。这个式子里面多了个奇怪的 ,这其实是 的导数。根据某个定理,变换的时候必须要乘上这个导数。 助教课:若某一个变量 ,经过对数变换 之后,假如 服从正态分布即 ,那么就说 服从对数正态分布。 若 服从对数正态分布,那么 就服从正态分布,从而 可以经过变换变成服从标准正态分布。因此对数正态分布的计算也可以转化成标准正态分布的计算
的期望和标准差分别是 , ,对于 是:
- 期望:
- 方差:
均匀分布 uniform distribution(在 上取值)
均匀分布有两个参数 ,,它的概率密度函数是
。均值是 ,方差是 。 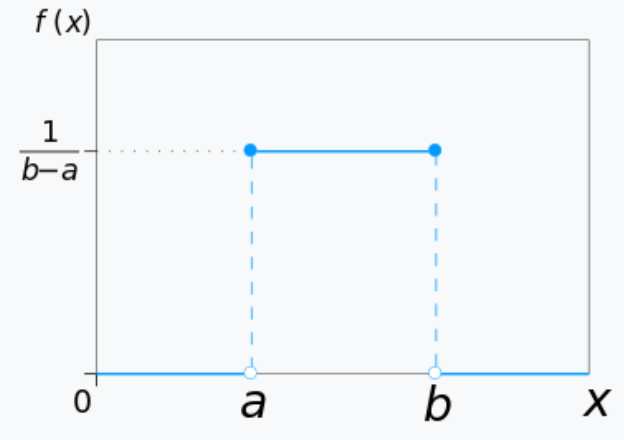
伽马分布 Gamma Distribution(在 上取值)
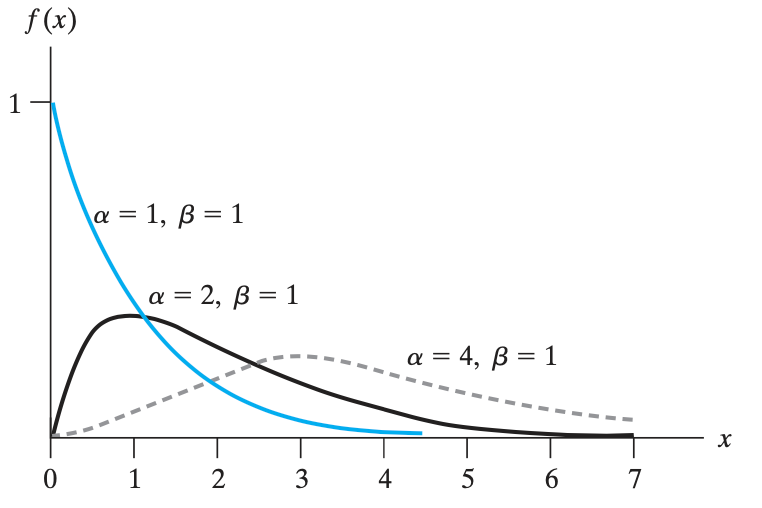 定义伽马分布(取值只能是正的):
,其中 是伽马函数的值,定义为:
伽马函数性质
当 ,有
,这个性质可以用 推导。 另外,由于
,因此当 是正整数的时候,伽马函数表示阶乘,容易得到:
。顺带一提,。
伽马分布的期望与方差
- 期望:
- 方差:
指数分布
当 ,伽马分布就变成了一个 指数分布(exponential distribution) 的形式:
二级结论:关于泊松过程与指数分布
先回顾一下,泊松分布的式子是:,泊松过程是 即 。 若在一个泊松过程当中,单位时间内的发生次数是 ,那么,相邻两次发生之间的 间隔时间,服从参数 的指数分布。代入指数分布的式子,得到
例题 5.13
假如每个小时平均会有三辆卡车到仓库卸货。求:
- 连续两辆车到达之间的间隔时间,少于 5min 的概率
- 连续两辆车到达之间的间隔时间,不少于 45min 的概率
方法一:用泊松过程计算
- 此时 。题目要求间隔时间小于 5min,那 5min 内再来 1 个、2 个、3 个…只要不是零个,都行。所以答案就是 1 减去 0 个来的概率
- 此时 。题目要求间隔时间至少 45min,那 45min 内一个都不能来,只能是零个,所以答案是
方法二:用指数分布计算
贝塔分布 Beta Distribution(在 上取值)
定义贝塔分布
,期望方差分别是
。
韦伯分布 Weibull distribution(在 上取值)
,它的累积分布函数是
,它的期望和方差分别是
,表示寿命或生存时间的时候,有可能用到韦伯分布,具体例子参考课件 example 5.15。
联合分布 joint distribution
关于两个变量联合起来。 先考虑 离散 的随机变量 ,那么 的值,服从联合分布。
边际分布 marginal probability distribution
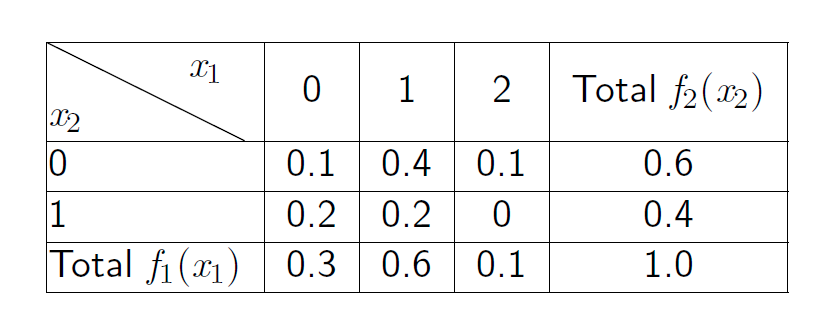 对于 离散 的变量,就是表格求和。形式化的说:
,也就是固定 ,遍历 求和。 如果变量是 连续 的,那就把求和换成积分:
。注意求和的是 还是 。
概率密度函数
定义 表示单点的概率密度函数,那么一个区间上的密度函数呢? , ,那么这个范围上的密度函数是:
。大写的累积分布函数,就是无穷到 范围上的密度函数:
二重积分的计算
二重积分的常用方法是,降维到一重积分。关键是考虑二重积分的区域(底面)。底面假如是矩形区域,那就比较简单,如果不是矩形,那就复杂一点。 假如,底面是,直角边贴着或垂直于 轴、斜边是 的直角边长度为 的等腰直角三角形:
。其中,,,积分符号的上标下标就是对应变量的范围。这样是先积了 再积 ,也可以反过来:
对于底面是圆 的情况,
。其中,,,积分符号的上标和下标还是对应变量的范围。由于极佳的对称性,反过来也一样:
注意,计算关于 的积分的时候,要把 当作常量。计算关于 的积分的时候, 当作常量。老师说考试的题目也就是个矩形的难度。
条件概率(判断独立)
对于 离散 的,若 ,那么就意味着这个条件概率跟 无关,即 ,于是,两个随机变量是独立的。注意,以上两个式子,都需要满足对于所有的 ,才能得到结论。 对于 连续 的, 则独立。但是这个式子也能化简成 ,也就是联合概率密度等于两个对应的边缘密度。 总结起来说,无论是离散的还是连续的,判断独立,公式可以用一样的:
条件概率密度 conditional probability density
定义:
表示 条件下 的概率,其中边缘概率
期望
对于离散的,,对于连续的,就换成积分 。 扩展一下。如果现在考虑一个离散的 的函数 ,那么
,注意求和好里面是 函数,而概率密度那里不是 而是 。如果连续就类比换积分。
二元函数的期望
对于离散:
,连续换积分形式。
期望的线性性与方差的性质
- 对于 ,当 ,则根据期望的线性性,任意时刻有
。当它们 独立 的时候,还有
,这个式子的意义在于,独立的时候,期望增加到 倍,方差没有变成 倍而是 倍,也就是标准差只变成了 倍,也就是降低了风险。所以买股票的时候,五万块钱分成五份买五个不同行业的,相比五万块钱全都投给同一个,风险更低。 还有一个意义:为什么要多次测量取平均值?每次测量都是独立的,服从相同的分布(例题 5.29),那么测量 次,期望不变,方差会变成 。 当 独立,那么:
- 的期望是 ,方差是
- 的期望是 ,方差是 也就是说:
- ,不管前面是啥,后面一律是加
推论
对于独立同分布的随机变量(简单样本),若总体的平均值是 ,方差是 ,那么 对于这个样本 来说:
- 平均值
- 方差
协方差 covariance
定义:协方差(也可记为 )
。当 与 是独立的的时候,它们的协方差就是 。(但如果协方差是 ,不一定独立,比如: 的协方差是 ,这个有点复杂,暂不关注)。 方差可以是平方的期望减去期望的平方,协方差也可以是「乘积的期望减去期望的乘积」:
协方差越大,线性相关性越小。